

Mes finances

- 510.00 Avis
- 4,3
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Je vois « Mes finances » comme une application de gestion budgétaire volontairement simple, pensée pour celles et ceux qui veulent reprendre la main sur leurs dépenses sans transformer leur téléphone en tableur compliqué. Elle appartient à la catégorie Finance, elle est développée par 7C et son accès de base est gratuit. Après l’avoir utilisée pour suivre des dépenses courantes, organiser des catégories et regarder l’évolution d’un budget, je la trouve surtout intéressante pour installer une routine régulière plutôt que pour remplacer un outil bancaire complet.
Son intérêt apparaît dans les situations ordinaires : noter un achat au supermarché, vérifier ce qu’il reste pour les sorties, séparer les charges fixes des dépenses occasionnelles ou préparer un mois où plusieurs prélèvements arrivent en même temps. L’application « Mes finances » ne cherche pas à impressionner par une présentation luxueuse. Elle mise plutôt sur une approche directe, ce qui peut être une qualité quand on veut saisir une opération en quelques secondes et revenir à sa journée.
Une application qui privilégie le suivi quotidien
La première chose que j’apprécie est la possibilité de considérer son budget comme une habitude, pas comme un bilan fait une fois par mois. Cette nuance compte beaucoup. Une application financière peut être très complète et rester inutile si elle demande trop d’efforts à chaque achat. Ici, l’usage prend davantage de sens quand je l’ouvre après une dépense, lorsque l’information est encore fraîche, au lieu d’attendre la fin de la semaine et d’essayer de reconstituer ses mouvements de mémoire.
Pour une personne qui débute, le fonctionnement est plus rassurant qu’un fichier rempli de colonnes. Je peux commencer par quelques familles réellement utiles : logement, alimentation, transport, loisirs et abonnements. Il vaut mieux éviter de créer immédiatement une catégorie pour chaque type d’achat. Une liste trop détaillée donne une impression de précision, mais elle ralentit la saisie et finit souvent par décourager. Avec cette application, la bonne méthode consiste à rester assez précis pour comprendre ses habitudes, sans chercher à cataloguer chaque dépense au centime près.
J’ai aussi trouvé utile de distinguer les dépenses prévisibles des achats flexibles. Le loyer, l’électricité ou un abonnement ne se gèrent pas de la même manière qu’un repas pris dehors. Cette séparation permet de voir rapidement ce qui est déjà engagé et ce qui peut encore être ajusté. Ce n’est pas une fonction spectaculaire, mais c’est une façon plus intelligente de lire son mois : avant de se demander combien on a dépensé, on peut se demander quelle part du budget est réellement disponible.
Le contexte de l’application est plutôt favorable à une utilisation personnelle ou familiale légère. Elle convient à quelqu’un qui veut suivre ses comptes manuellement et observer ses tendances. En revanche, une personne qui attend une synchronisation bancaire automatique, une analyse poussée des placements ou une gestion professionnelle de trésorerie devrait se tourner vers une solution spécialisée. Le choix dépend donc moins du nombre d’options que du niveau de contrôle souhaité.
Ce que l’on peut en faire dans une journée normale
Imaginons un mois chargé : le salaire vient d’arriver, un paiement de transport est passé, les courses ont coûté plus que prévu et une sortie est prévue le week-end. Je peux enregistrer les opérations au fur et à mesure, puis regarder la catégorie qui commence à dériver. Ce suivi est plus intéressant qu’une simple addition, car il donne un signal assez tôt pour modifier le comportement avant que le compte ne devienne difficile à équilibrer.
Nos actualités à lire ensuite
Voir toutes les actualités


Une autre méthode consiste à réserver un moment fixe, par exemple après le dîner, pour saisir les dépenses de la journée. Cette approche convient mieux aux personnes qui n’aiment pas interrompre leurs activités pour enregistrer chaque achat. Elle demande toutefois de conserver les tickets ou de consulter l’historique bancaire. Dans les deux cas, l’application devient utile seulement si les données restent suffisamment complètes. Un budget fondé sur des oublis donnera forcément une image trompeuse.
Pour un couple, je la conseillerais surtout comme outil de discussion et non comme système de comptabilité partagé avancé. Chacun peut suivre les dépenses dont il a la charge, puis comparer les grandes tendances. Il faut néanmoins se mettre d’accord sur les catégories et sur le moment où les opérations sont saisies. Sans cette règle commune, les chiffres risquent de refléter des habitudes différentes plutôt qu’une vision commune du foyer.
Les meilleurs aspects de Mes finances
Points à retenir à propos de Mes finances
Une évolution à juger avec prudence
La version actuelle est la 2.12.0.160, ce qui montre que le produit a continué son évolution depuis son lancement le 24 juillet 2015. Je trouve ce parcours intéressant, car une application de finances personnelles doit surtout rester stable et compréhensible au fil du temps. Les utilisateurs réguliers veulent pouvoir retrouver leurs repères, même lorsque l’interface ou certains réglages progressent.
Il faut cependant distinguer une évolution de version d’une transformation complète du service. Un numéro actuel ne suffit pas à conclure que l’application propose toutes les fonctions modernes que l’on associe parfois à la gestion financière mobile. Ce que je retiens surtout, c’est qu’elle reste positionnée comme un outil de suivi accessible, et non comme une plateforme financière qui chercherait à centraliser toute la vie bancaire de l’utilisateur.
Pour une personne déjà habituée à l’application, cette continuité peut être un avantage. Les habitudes de saisie ont plus de valeur que les nouveautés lorsqu’il s’agit de budget. Si une mise à jour améliore la stabilité ou clarifie l’affichage, elle peut rendre le suivi plus agréable sans obliger à réapprendre toute la logique. À l’inverse, ceux qui souhaitent une automatisation très poussée doivent regarder concrètement le fonctionnement proposé avant de migrer leurs données et leurs routines.
La popularité du produit donne aussi un indice sur son accessibilité : il dépasse le million d’installations et affiche une moyenne de 4,3 sur 5. Ces chiffres suggèrent qu’il a trouvé son public, mais ils ne disent pas si son approche correspond à chaque profil. Une application peut être bien accueillie par les utilisateurs qui aiment la simplicité tout en frustrant ceux qui recherchent des tableaux de bord complexes. Je préfère donc considérer ces éléments comme un signal d’intérêt, pas comme une garantie universelle.
Les habitudes qui font vraiment la différence
Mon premier conseil est de commencer par une seule semaine d’observation sans chercher à corriger immédiatement son comportement. Pendant cette période, je note les dépenses telles qu’elles arrivent, puis je regarde les catégories qui reviennent le plus. Cette méthode évite de fixer des limites irréalistes. Une fois le rythme compris, je peux décider d’un objectif qui tient compte de mes dépenses fixes et de mes priorités réelles.
Le deuxième conseil est de traiter les dépenses annuelles séparément dans sa réflexion. Une assurance ou un cadeau important peut sembler exceptionnel lorsqu’il apparaît dans un seul mois, mais il devient prévisible lorsqu’on le regarde sur l’année. Même si l’application sert au suivi courant, cette lecture permet de ne pas confondre un mois inhabituel avec une mauvaise gestion permanente. Je peux alors mettre de côté une petite somme régulièrement au lieu de subir la dépense lorsqu’elle arrive.
Captures d’écran
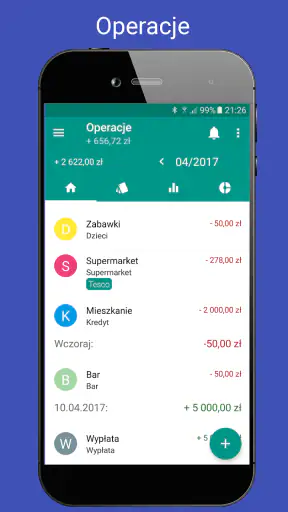
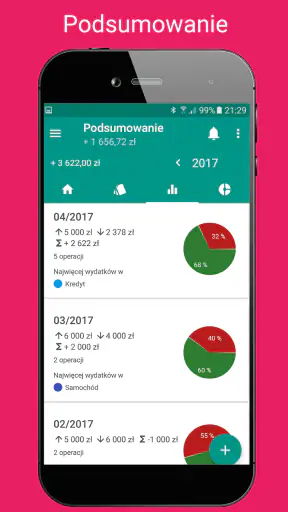
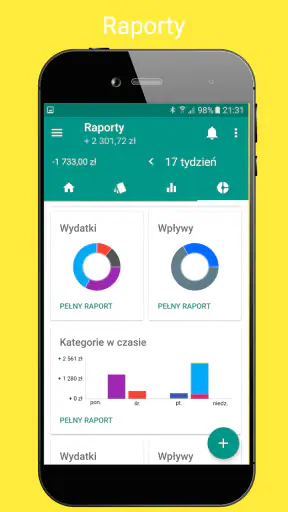
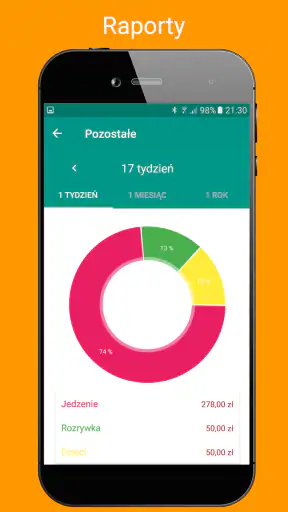
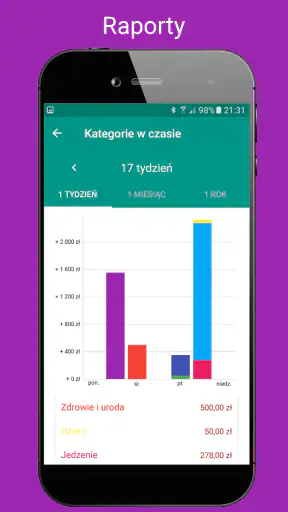
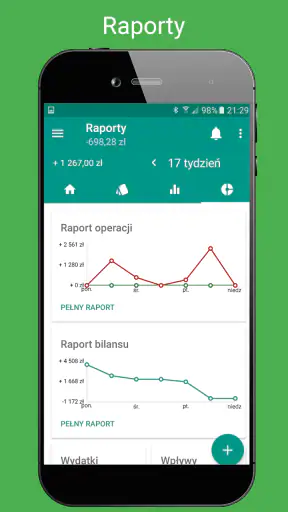
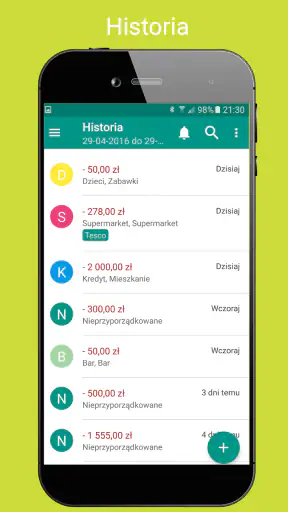
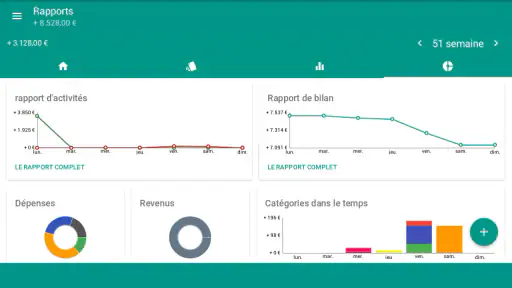
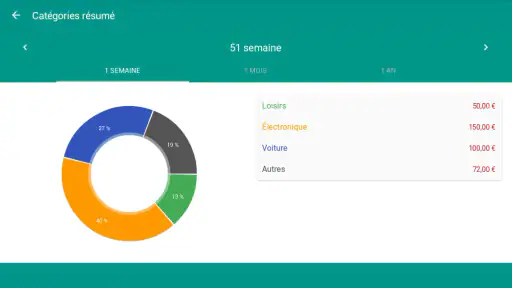
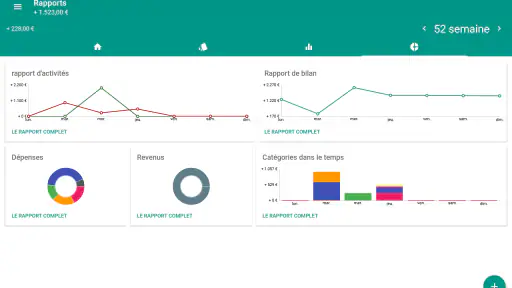
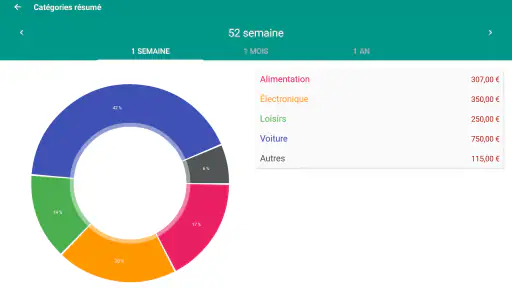
Le troisième conseil concerne les achats remboursés ou partagés. Si je paie un repas pour plusieurs personnes, l’enregistrer comme une dépense définitive peut fausser mon analyse. Je dois donc garder en tête ce qui m’appartient réellement et ce qui sera récupéré plus tard. Cette discipline est particulièrement importante pour les utilisateurs qui avancent souvent des frais. Sans elle, la catégorie concernée paraît artificiellement trop élevée et les décisions prises à partir de cette donnée deviennent moins fiables.
Enfin, je recommande de faire une courte vérification à la fin du mois : dépenses oubliées, opérations saisies deux fois, achats classés au mauvais endroit et paiements exceptionnels. Cette étape ne demande pas une longue séance, mais elle améliore beaucoup la qualité du mois suivant. Elle permet aussi de repérer si l’on utilise trop de catégories, car les hésitations répétées sont souvent le signe que l’organisation doit être simplifiée.
Ce qui peut gêner selon le profil
La saisie manuelle est à la fois la force et la limite principale de cette approche. Elle donne un contrôle direct et évite de dépendre d’une connexion à une banque, mais elle exige de la régularité. Si je paie souvent sans noter mes achats, l’application ne peut pas deviner ce qui manque. Pour quelqu’un qui veut une vision entièrement automatique, l’effort quotidien risque donc de devenir une contrainte plutôt qu’une aide.
La simplicité peut également sembler limitée après quelques semaines. Au début, voir les dépenses par grandes catégories suffit largement. Ensuite, certains utilisateurs voudront peut-être comparer plusieurs périodes, suivre des objectifs distincts ou gérer des situations financières plus complexes. Dans ce cas, un tableur offre davantage de liberté, tandis qu’une application bancaire peut être plus pratique pour consulter les opérations déjà enregistrées. Le choix dépend de la question que l’on veut résoudre.
Je ne la choisirais pas non plus comme unique outil pour prendre des décisions importantes sur des crédits, des investissements ou une situation professionnelle. Un suivi des dépenses aide à comprendre son quotidien, mais il ne remplace pas un conseil adapté ni une analyse financière complète. Elle est plus pertinente pour voir où part l’argent et préparer des arbitrages simples que pour construire une stratégie patrimoniale.
Le modèle économique mérite aussi un regard attentif. L’application est gratuite, avec des achats intégrés allant de 0,55 € à 19,99 € lorsqu’ils sont facturés via Google Play. Avant de s’engager, je conseille de vérifier ce qui relève de l’usage gratuit et ce qui demande un paiement, surtout si l’on veut conserver l’application plusieurs années. Le montant n’est pas le seul sujet : il faut surtout savoir si la fonction payante répond à un besoin concret plutôt qu’à une envie passagère.
Compatibilité, public visé et choix d’une alternative
Avec une compatibilité à partir d’Android 5.0, l’application peut convenir à des appareils qui ne sont pas récents. C’est un point pratique pour les personnes qui ne changent pas souvent de téléphone. Elle est classée PEGI 3, ce qui correspond à une application grand public, même si la gestion d’un budget reste naturellement une activité destinée à l’utilisateur qui contrôle ses propres finances.
Je la recommanderais à un étudiant qui veut comprendre ses dépenses, à un salarié qui cherche à limiter les achats impulsifs ou à un foyer qui souhaite suivre les grandes masses de son budget. Elle peut aussi servir pendant une période de transition, par exemple lorsqu’on déménage et que l’on veut mesurer le poids des nouvelles charges. Dans chacun de ces cas, la valeur vient de la répétition : quelques semaines de données bien saisies sont plus utiles qu’une installation suivie de deux jours d’essai.
Je conseillerais plutôt une application bancaire à quelqu’un qui veut consulter automatiquement ses mouvements et éviter toute saisie. Un tableur sera plus adapté à une personne qui aime créer ses propres formules, répartir des dépenses selon plusieurs règles ou préparer des projections détaillées. Une solution dédiée à la comptabilité conviendra mieux à un indépendant qui doit suivre des justificatifs, des recettes et des obligations professionnelles. « Mes finances » se situe entre ces options : plus guidée qu’un tableur, mais plus manuelle qu’un outil connecté.
Cette position intermédiaire est justement ce qui peut la rendre agréable. Je ne passe pas du temps à construire un système avant de voir un résultat. En contrepartie, je dois accepter que l’application ne fasse pas tout à ma place. Pour décider, je me poserais une question simple : est-ce que je veux apprendre mes habitudes de dépenses en les enregistrant, ou est-ce que je veux uniquement les consulter automatiquement ? La réponse indique assez clairement si elle correspond à mon besoin.
Ce que je surveillerais avant de m’y installer durablement
Pour un nouvel utilisateur, je commencerais par tester la routine de saisie sur une période courte, sans importer toute son organisation financière d’un coup. L’objectif est de voir si l’on pense réellement à enregistrer les opérations et si les catégories restent compréhensibles. Si la démarche devient pénible dès les premiers jours, il vaut mieux le reconnaître rapidement plutôt que d’accumuler des mois incomplets.
Je vérifierais ensuite la manière dont les dépenses récurrentes s’intègrent dans mon propre suivi. Les abonnements et les prélèvements peuvent donner une fausse impression de stabilité, alors que leur accumulation réduit fortement la marge disponible. Même avec une application simple, je peux utiliser les catégories pour les isoler mentalement et regarder régulièrement si certains services sont encore utiles.
Je garderais également une copie personnelle des informations importantes avant tout changement de téléphone ou de méthode de suivi. Cette précaution ne signifie pas que l’application est fragile ; elle relève simplement d’une bonne hygiène pour les données financières. Plus l’historique devient long, plus il prend de la valeur pour comparer les périodes et comprendre les habitudes.
Enfin, je suivrais l’évolution de la version actuelle avec une attente réaliste. Les améliorations les plus précieuses pour ce type d’outil sont souvent discrètes : une saisie plus fluide, une lecture plus claire, une meilleure continuité pour les utilisateurs existants. Je ne chercherais pas forcément une multiplication des options. Une fonction supplémentaire n’est utile que si elle réduit le temps passé ou rend une décision budgétaire plus évidente.
Mon avis après l’avoir intégrée à une routine
Je trouve que cette application réussit surtout lorsqu’on l’utilise comme un carnet financier organisé. Elle aide à rendre visibles les petits écarts qui passent inaperçus dans le quotidien et donne un cadre simple pour réfléchir avant de dépenser. Son approche demande une implication réelle, mais cette implication peut justement faire prendre conscience de ses choix au lieu de laisser un système automatique produire des chiffres que l’on ne regarde jamais.
Je la conseillerais donc à quelqu’un qui cherche une solution gratuite pour commencer, qui accepte de saisir ses opérations et qui préfère des catégories lisibles à une avalanche de graphiques. Je la déconseillerais à une personne qui veut une connexion bancaire permanente, une gestion professionnelle ou des projections financières très poussées. Dans ces situations, une alternative plus spécialisée fera gagner du temps et évitera des adaptations frustrantes.
Au final, 7C propose ici un outil de Finance accessible, installé par plus d’un million de personnes et maintenu dans une version actuelle 2.12.0.160. Son intérêt ne vient pas d’une promesse spectaculaire, mais de sa capacité à accompagner une habitude concrète. Le meilleur résultat dépend moins de la quantité d’options que de la régularité avec laquelle je renseigne et relis mes dépenses. Si cette méthode correspond à votre façon de gérer votre argent, le téléchargement gratuit constitue un point de départ raisonnable ; si vous recherchez l’automatisation totale, mieux vaut choisir dès le départ une solution conçue autour de cette priorité.
FAQ sur Mes finances
Qu’est-ce que l’application Mes finances et à quoi sert-elle ?
Mes finances est une application destinée à vous aider à suivre et organiser votre budget personnel depuis votre smartphone. Elle permet généralement d’enregistrer les revenus et les dépenses, de classer les opérations par catégories et de visualiser l’évolution de vos finances. Elle peut être utile pour mieux comprendre vos habitudes de consommation, anticiper les paiements et garder une vue d’ensemble sur votre situation financière au quotidien.
Mes finances permet-elle de connecter automatiquement un compte bancaire ?
La possibilité de connecter un compte bancaire dépend de la version de l’application et des services proposés dans votre pays. Certaines fonctions peuvent nécessiter une saisie manuelle des opérations, tandis que d’autres applications proposent une synchronisation avec des établissements compatibles. Avant de télécharger ou d’utiliser cette fonctionnalité, vérifiez les banques prises en charge, les autorisations demandées et les conditions de sécurité afin de savoir exactement comment vos données financières seront traitées.
Mes données personnelles et financières sont-elles protégées dans Mes finances ?
Avant d’utiliser Mes finances, il est important de consulter sa politique de confidentialité et les autorisations demandées. Une application de gestion budgétaire peut traiter des informations sensibles, notamment vos revenus, dépenses ou données de compte si une synchronisation est disponible. Utilisez un mot de passe solide, activez le verrouillage biométrique lorsqu’il est proposé et évitez de partager vos identifiants. La protection réelle dépend aussi des mesures de sécurité mises en place par l’éditeur.
Mes finances est-elle gratuite ou certaines fonctions sont-elles payantes ?
Mes finances peut être proposée gratuitement, mais certaines fonctionnalités avancées peuvent dépendre d’un abonnement ou d’achats intégrés. Selon la version, les options payantes peuvent concerner la suppression de publicités, les rapports détaillés, la synchronisation automatique, les sauvegardes ou l’accès à plusieurs comptes et appareils. Consultez la fiche de l’application sur Google Play ou l’App Store pour connaître les tarifs, la durée de l’essai éventuel et les conditions de renouvellement.
L’application Mes finances convient-elle aux débutants en gestion de budget ?
Oui, Mes finances peut convenir aux utilisateurs qui souhaitent commencer à suivre leur argent sans utiliser un tableur complexe. Le principe repose généralement sur l’ajout des revenus et dépenses, puis leur classement afin d’obtenir une vision plus claire du budget. Toutefois, la qualité de l’expérience dépend de votre régularité et des fonctions disponibles. Pour éviter les erreurs, prenez le temps de configurer les catégories, les limites de dépenses et les paiements récurrents dès le départ.












